📌 Введение в проблематику финансово-кредитной экспертизы
Финансово-кредитная экспертиза представляет собой одно из наиболее востребованных и одновременно сложных направлений экономических исследований, занимающих особое место в системе судебно-экспертной деятельности Российской Федерации. 📊 Данный вид экспертизы направлен на всесторонний анализ кредитных договоров, расчетных операций, выявление скрытых комиссий и проверку правомерности начисления процентов и штрафных санкций. Специалисты Союза «Федерация судебных экспертов» проводят независимый аудит финансовой документации для урегулирования споров между заемщиками, банками, микрофинансовыми организациями и кредитными кооперативами. 🏛️ Итогом работы является юридически значимое заключение, которое служит весомым доказательством в досудебном и судебном порядке.
Актуальность рассматриваемой тематики обусловлена стремительным ростом числа кредитных споров в российской правоприменительной практике. 📈 Ежегодно тысячи граждан и организаций сталкиваются с необоснованными требованиями кредиторов, скрытыми комиссиями, завышенными процентными ставками и иными нарушениями их законных прав. В этих условиях квалифицированная финансовая экспертиза становится не просто инструментом защиты, а необходимой процессуальной гарантией справедливого разрешения конфликта. ⚖️
🔍 Что такое финансово-кредитная экспертиза
Финансово-кредитная экспертиза относится к классу экономических исследований, проводимых в рамках судебной и внесудебной экспертной деятельности. 📚 Ее суть заключается в детальном изучении движения денежных средств между кредитором и заемщиком на предмет соответствия условиям договора и действующему законодательству Российской Федерации. В ходе исследования анализируются кредитные договоры, графики платежей, банковские выписки, мемориальные ордера и правила кредитования конкретного финансового учреждения. 🔬
С методологической точки зрения финансовая экспертиза опирается на совокупность общенаучных и специальных методов: документальной проверки, экономического анализа, математического моделирования, нормативно-правовой оценки и сопоставления фактических данных с требованиями законодательства. 🧮 Каждый из этих методов применяется в строгой последовательности, обеспечивающей достоверность и объективность получаемых результатов. Экспертное исследование носит ретроспективный характер, поскольку изучаются операции, уже совершенные сторонами кредитного правоотношения. 📅
Важно подчеркнуть, что финансово-кредитная экспертиза выходит за рамки простого арифметического пересчета. 🎯 Она предполагает глубокое понимание экономической природы кредита, особенностей банковского ценообразования, структуры эффективной процентной ставки и правовых механизмов защиты прав потребителей финансовых услуг. Именно комплексность подхода отличает профессиональную экспертизу от поверхностной проверки расчетов. 💡
⚠️ Когда требуется финансово-кредитная экспертиза
Помощь профильного эксперта-экономиста необходима в ситуациях, когда возникает конфликт интересов, связанный с заемными средствами. 🚨 Основные триггеры для обращения к специалистам Союза «Федерация судебных экспертов» включают следующие обстоятельства:
Необоснованное завышение суммы долга, начисление несоразмерных пени и неустоек. 📉 Зачастую кредиторы искусственно увеличивают задолженность за счет неправомерного начисления штрафов, которые в разы превышают основной долг. Экспертиза позволяет отделить обоснованные требования от спекулятивных начислений.
Подозрение на наличие скрытых комиссий, таких как плата за ведение ссудного счета, навязанные страховые премии, комиссии за досрочное погашение. 💸 Подобные сборы зачастую маскируются под иные платежи и неочевидны для заемщика без специального анализа.
Процедура банкротства физического или юридического лица, требующая анализа обоснованности требований кредиторов и определения реального размера задолженности. 📋 В рамках дел о несостоятельности экспертиза помогает установить действительный объем обязательств должника.
Оспаривание договоров поручительства или залога, когда необходимо оценить экономическую целесообразность и правомерность обеспечительных сделок. 🔐
Расследование экономических преступлений, включая мошенничество в сфере кредитования и преднамеренное банкротство. 🕵️ В таких случаях экспертиза выступает ключевым инструментом установления фактов противоправной деятельности.
🎯 Цели и задачи финансово-кредитной экспертизы
Главная цель финансово-кредитной экспертизы — установить объективную финансовую картину по кредитному обязательству и выявить любые отклонения от норм закона или условий договора. 🎪 Данная цель конкретизируется через систему взаимосвязанных задач, решение которых обеспечивает полноту и всесторонность исследования. Задачи, которые решает эксперт Союза «Федерация судебных экспертов», включают:
Определение реальной эффективной процентной ставки (ПСК) с учетом всех сопутствующих платежей. 📊 Полная стоимость кредита — ключевой показатель, позволяющий заемщику оценить действительную цену заемных средств.
Расчет точной суммы задолженности по основному долгу и процентам на конкретную дату. 🗓️ Данная задача требует скрупулезного анализа графика платежей и фактически внесенных сумм.
Проверка правильности распределения поступающих платежей согласно статье 319 Гражданского кодекса Российской Федерации. 📖 Очередность погашения требований по денежному обязательству — важнейший аспект, нарушение которого ведет к необоснованному росту задолженности.
Выявление сумм, излишне уплаченных заемщиком в счет скрытых сборов и комиссий. 💰 Возврат незаконно удержанных средств становится возможным только при документальном подтверждении факта переплаты.
Оценка финансового состояния заемщика на момент выдачи кредита, включая анализ его платежеспособности и кредитной нагрузки. 📈 Данный аспект особенно важен при оспаривании сделок и в процедурах банкротства.
🕐 На каком этапе требуется финансово-кредитная экспертиза
Привлечь специалиста можно на любой стадии развития конфликта, и своевременность обращения напрямую влияет на эффективность защиты прав. ⏰ Рассмотрим основные этапы:
На этапе претензионной работы экспертиза проводится для подготовки аргументированной претензии в банк или ответа на требования коллекторов. 📝 Заключение специалиста на досудебной стадии часто позволяет урегулировать спор без обращения в суд, что экономит время и средства обеих сторон.
При подаче иска в суд заключение специалиста прикладывается к исковому заявлению как обоснование суммы иска и правовой позиции истца. 📄 Это придает требованиям документальную убедительность и демонстрирует суду серьезность намерений стороны.
В процессе судебного разбирательства в первой инстанции, если судья или стороны инициируют назначение судебной экспертизы, специалисты Союза «Федерация судебных экспертов» могут быть привлечены в качестве судебных экспертов. 🏛️
На этапе апелляции или кассации экспертиза проводится для оспаривания выводов ранее проведенной некачественной экспертизы или для представления новых доказательств. 🔄
📜 Правила и порядок финансово-кредитной экспертизы
Исследование в Союзе «Федерация судебных экспертов» проводится строго по утвержденным методикам финансово-экономического анализа. 📘 Процедура включает несколько последовательных этапов, каждый из которых имеет собственное значение для итогового результата.
Предварительный анализ предполагает изучение документов клиента, определение целесообразности экспертизы и формулирование вопросов, выносимых на разрешение эксперта. 🔎 На этом этапе оценивается достаточность материалов и выявляются возможные пробелы в документации.
Заключение договора фиксирует сроки, стоимость и правовой статус исследования, а также ответственность сторон. ✍️ Четкое договорное оформление гарантирует прозрачность взаимоотношений заказчика и экспертной организации.
Исследовательская часть включает проведение математических расчетов, сверку транзакций по выпискам, нормативно-правовой анализ с учетом профильного законодательства, включая Федеральный закон № 353-ФЗ «О потребительском кредите (займе)». 🧾 Это наиболее трудоемкий этап, требующий высокой квалификации эксперта.
Формирование выводов предполагает составление итогового заключения эксперта с подробной мотивировочной частью и однозначными ответами на поставленные вопросы. 📑 Заключение должно соответствовать требованиям процессуального законодательства и быть понятным как для юристов, так и для неспециалистов.
🎓 Кто имеет право выполнять финансово-кредитную экспертизу
Законодательство Российской Федерации предъявляет жесткие требования к квалификации лиц, проводящих экономические экспертизы. 📋 Согласно Федеральному закону от 31 мая 2001 года № 73-ФЗ «О государственной судебно-экспертной деятельности в Российской Федерации», эксперт обязан обладать целым рядом профессиональных и личностных качеств. Специалисты Союза «Федерация судебных экспертов» полностью соответствуют этим требованиям.
Высшее профильное экономическое или финансовое образование является базовым требованием. 🎓 Без фундаментальной подготовки в области экономической теории, финансов, бухгалтерского учета и банковского дела проведение квалифицированной экспертизы невозможно.
Дополнительная квалификация по специальности «Судебно-экономическая экспертиза» подтверждает наличие специальных познаний, необходимых для процессуальной деятельности. 📜 Такая подготовка включает изучение методик экспертного исследования, процессуальных норм и практики их применения.
Документально подтвержденный стаж работы по специальности свидетельствует о практическом опыте и способности решать сложные задачи. ⏳ Как правило, к производству экспертиз допускаются специалисты со стажем не менее трех-пяти лет.
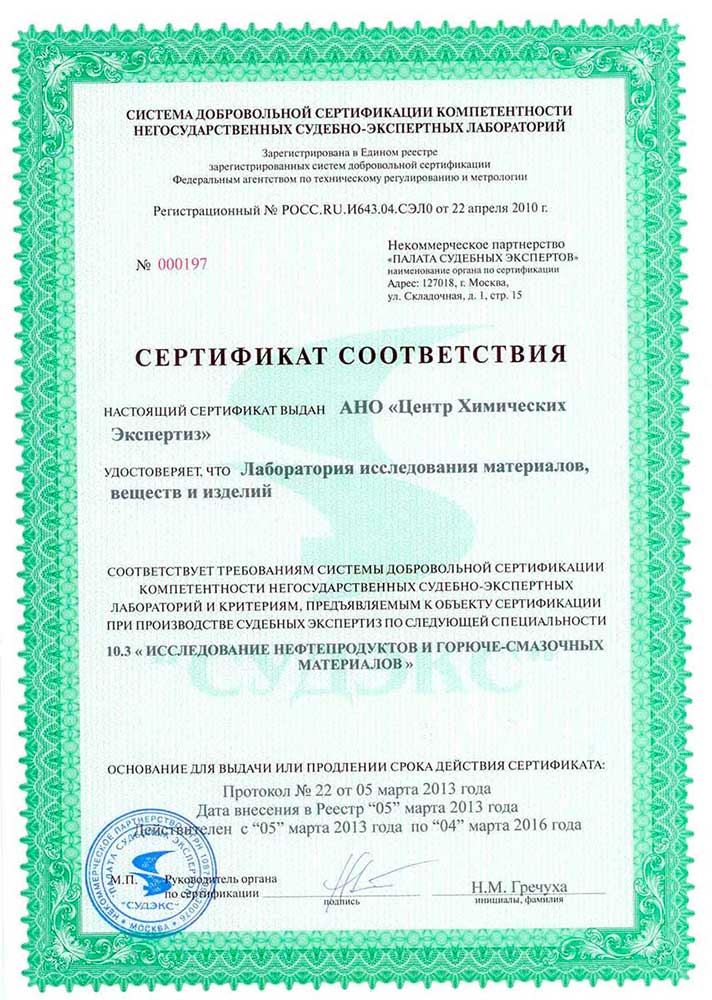
Специалисты Союза «Федерация судебных экспертов» обладают сертификатами компетентности и многолетней судебной практикой, что гарантирует высокое качество проводимых исследований. 🏅
🔎 Экспертиза заключения (рецензирование)
Если оппонент в суде представил заключение, выводы которого вызывают сомнения, проводится рецензирование, то есть экспертиза самого заключения. 🧐 Данная процедура направлена на проверку научной обоснованности, полноты и объективности ранее проведенного исследования. Специалисты Союза «Федерация судебных экспертов» анализируют документ на предмет:
Нарушения методологии расчетов, включая применение некорректных формул, игнорирование установленных методик и логические ошибки. 📐
Несоответствия выводов исследовательской части, когда итоговые суждения не вытекают из проведенного анализа. 🔗
Процессуальных нарушений, таких как отсутствие подписки по статье 307 Уголовного кодекса Российской Федерации, выход эксперта за пределы своей компетенции, несоблюдение формы заключения. ⚠️
Качественная рецензия является основанием для исключения первоначального заключения из числа доказательств и назначения повторной экспертизы. 🎯 Тем самым обеспечивается защита от недобросовестных экспертных выводов.
📂 Досудебная финансово-кредитная экспертиза
Досудебная финансово-кредитная экспертиза инициируется по заявлению физического или юридического лица на основании договора с экспертной организацией. 🤝 Результатом является заключение специалиста, которое имеет статус письменного доказательства и часто позволяет разрешить спор с кредитной организацией в добровольном порядке, избежав судебных издержек. 💼
Преимущества досудебной экспертизы очевидны: она проводится в сжатые сроки, не требует судебного разбирательства и дает сторонам возможность объективно оценить свои позиции. ⏱️ Во многих случаях уже сам факт наличия квалифицированного заключения побуждает кредитора к уступкам и заключению мирового соглашения. 🤲
🏛️ Судебная финансово-кредитная экспертиза
Судебная финансово-кредитная экспертиза назначается определением суда в соответствии со статьей 79 Гражданского процессуального кодекса Российской Федерации, статьей 82 Арбитражного процессуального кодекса Российской Федерации либо статьей 195 Уголовно-процессуального кодекса Российской Федерации. 📕 Судебный эксперт предупреждается об уголовной ответственности за дачу заведомо ложного заключения по статье 307 Уголовного кодекса Российской Федерации, о чем дает соответствующую подписку. ✋
Суд направляет в Союз «Федерация судебных экспертов» материалы дела, на основании которых проводится строго регламентированное исследование. 📦 Процессуальный статус судебной экспертизы придает ее результатам особую доказательственную силу, поскольку заключение эксперта оценивается судом наряду с другими доказательствами. ⚖️
📝 Ходатайство о назначении финансово-кредитной экспертизы
Чтобы суд поручил проведение экспертизы компетентному специалисту, сторона по делу должна подать письменное ходатайство. 📄 В нем необходимо указать обстоятельства, требующие специальных экономических познаний, предложить перечень конкретных вопросов для эксперта и просить суд поручить производство экспертизы Союзу «Федерация судебных экспертов». 🎯
К ходатайству обязательно прикладывается гарантийное письмо от экспертной организации, подтверждающее готовность выполнить экспертизу, с указанием сроков, стоимости работы и квалификации эксперта. 📧 Грамотно составленное ходатайство существенно повышает шансы на удовлетворение судом заявленного требования. ✅
📚 Виды финансово-кредитных экспертиз в суде
В зависимости от процессуальной необходимости выделяют несколько видов экспертиз, каждый из которых имеет собственное назначение и процедурные особенности. 🗂️
Первичная экспертиза назначается впервые для разрешения конкретных вопросов, возникших в ходе рассмотрения дела. 🔰
Дополнительная экспертиза проводится, если первичные выводы оказались неполными или возникли новые вопросы к эксперту. ➕ Она не заменяет первоначальное заключение, а дополняет его.
Повторная экспертиза назначается при наличии обоснованных сомнений в правильности или объективности первого заключения и поручается другому эксперту. 🔁
Комиссионная экспертиза выполняется несколькими экспертами одной специальности в сложных финансовых делах, что обеспечивает коллегиальность выводов. 👥
Комплексная экспертиза предполагает привлечение экспертов разных профилей, например экономиста и почерковеда, если есть подозрение на подделку подписи в кредитном договоре. 🧩
🧭 Как выбрать независимого эксперта в финансово-кредитной экспертизе
При выборе специалиста для дел категории, связанной с высокими рисками, критически важно опираться на маркеры экспертности и доверия. 🧱 Рассмотрим ключевые критерии:
Прозрачность квалификации предполагает наличие дипломов, свидетельств и сертификатов, доступных для проверки. 🎓 Заказчик вправе убедиться в подлинности документов об образовании и повышении квалификации эксперта.
Судебный опыт выражается в готовности эксперта явиться в суд для защиты своего заключения и ответов на вопросы сторон. 👨⚖️ Практика показывает, что эксперты, избегающие судебных заседаний, зачастую не уверены в своих выводах.
Независимость означает отсутствие аффилированности с банковскими структурами, что гарантирует беспристрастность исследования. 🛡️
Официальный статус организации подтверждается проведением расчетов на базе профильного экспертного центра, такого как Союз «Федерация судебных экспертов». 🏢
💼 Кейсы из практики Союза «Федерация судебных экспертов»
Практика Союза «Федерация судебных экспертов» включает множество успешно завершенных дел, демонстрирующих эффективность финансово-кредитной экспертизы. 📁 Рассмотрим пять показательных кейсов.
Кейс первый: оспаривание скрытых страховых комиссий 🛡️
Гражданин обратился с жалобой на банк, который при выдаче потребительского кредита включил в сумму займа страховую премию без надлежащего согласия заемщика. В ходе экспертизы специалисты Союза «Федерация судебных экспертов» проанализировали кредитный договор, индивидуальные условия и заявление на страхование. Было установлено, что подпись заемщика на заявлении о страховании выполнена с использованием факсимиле, а сам договор не содержит явного согласия на дополнительные услуги. Эксперты рассчитали сумму незаконно удержанной страховой премии, включая проценты за пользование чужими денежными средствами. Суд удовлетворил требования истца в полном объеме, взыскав с банка излишне уплаченные средства и компенсацию морального вреда. ⚖️
Кейс второй: анализ завышенной неустойки по микрозайму 💸
Заемщик микрофинансовой организации столкнулся с требованием о взыскании задолженности, которая в несколько раз превышала сумму основного долга. Экспертиза показала, что кредитор начислял неустойку по ставке, значительно превышающей установленные законом пределы, а также включал в расчет периоды, когда заемщик фактически не пользовался заемными средствами. Специалисты произвели перерасчет задолженности с учетом ограничений, установленных Федеральным законом № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях». На основании заключения суд снизил размер взыскиваемой суммы более чем в три раза. 📉
Кейс третий: экспертиза при банкротстве физического лица 🏦
В рамках процедуры банкротства гражданина требовался анализ обоснованности требований нескольких кредиторов. Эксперты Союза «Федерация судебных экспертов» исследовали кредитные договоры, графики платежей и выписки по счетам. Было выявлено, что один из кредиторов включил в реестр требований сумму, включающую несуществующую задолженность по закрытому кредиту. Заключение экспертов позволило исключить необоснованное требование из реестра, что существенно улучшило положение должника и других кредиторов. 📋
Кейс четвертый: оспаривание договора поручительства 🔐
Гражданин выступал поручителем по кредиту юридического лица и после банкротства заемщика получил требование о погашении всей суммы долга. Экспертиза установила, что договор поручительства был заключен под влиянием существенного заблуждения, поскольку поручитель не был ознакомлен с реальным финансовым состоянием заемщика, а банк не раскрыл ему полную информацию о рисках. Кроме того, расчет задолженности содержал ошибки, завышающие сумму обязательства. Суд признал договор поручительства недействительным в части, превышающей реальный размер задолженности. 🎯
Кейс пятый: проверка правильности распределения платежей 📊
Заемщик длительное время вносил платежи по кредиту, однако банк утверждал, что задолженность не только не уменьшается, но и растет. Экспертиза выявила нарушение очередности погашения требований, установленной статьей 319 Гражданского кодекса Российской Федерации: банк направлял поступающие средства сначала на погашение неустоек и комиссий, а лишь затем на основной долг и проценты. Это привело к искусственному росту задолженности. Эксперты произвели перерасчет, восстановив справедливый график платежей, и суд обязал банк привести учет задолженности в соответствие с законом. ✅
❓ Вопросы и ответы
Сколько времени занимает проведение финансово-кредитной экспертизы? ⏳
В среднем исследование занимает от пяти до пятнадцати рабочих дней. Срок зависит от объема представленной документации: анализ кредита физического лица выполняется быстрее, чем аудит корпоративного займа с десятком дополнительных соглашений. В сложных случаях срок может быть продлен по согласованию с заказчиком. 📅
Какие документы нужны для начала работы? 📁
Базовый пакет включает кредитный договор со всеми приложениями, графики платежей, выписки по лицевому и ссудному счету, квитанции об оплате, банковские ордера, а также досудебные претензии при их наличии. Чем полнее комплект документов, тем точнее и быстрее будет проведено исследование. 📦
Можно ли с вашей помощью вернуть навязанную банком страховку? 💰
Да. Эксперт проанализирует условия договора и рассчитает сумму незаконно удержанной страховой премии, а также проценты за неправомерное пользование денежными средствами в соответствии со статьей 395 Гражданского кодекса Российской Федерации. Полученное заключение станет основанием для возврата средств. 💵
Принимает ли суд досудебное заключение специалиста? ⚖️
Да, оно приобщается к материалам дела в качестве письменного доказательства в соответствии со статьей 71 Гражданского процессуального кодекса Российской Федерации и статьей 75 Арбитражного процессуального кодекса Российской Федерации. Часто его достаточно для вынесения решения без назначения судебной экспертизы. 📄
Кто оплачивает проведение судебной экспертизы? 💳
Изначально расходы несет сторона, заявившая ходатайство, средства вносятся на депозит суда. При вынесении решения в пользу заказчика суд взыскивает расходы на экспертизу с проигравшей стороны. Таким образом, добросовестный участник процесса может полностью компенсировать свои издержки. 🏆
🧮 Методологические основы финансово-кредитного экспертного исследования
Методология финансово-кредитной экспертизы представляет собой сложную систему принципов, методов и методик, обеспечивающих научную обоснованность выводов. 🔬 В основе экспертного исследования лежит диалектический метод познания, предполагающий изучение финансовых явлений в их взаимосвязи и развитии. 📚
К специальным методам относятся документальная проверка, экономический анализ, нормативная проверка, арифметическая проверка, встречная проверка и метод сопоставления. 🧾 Каждый из них применяется в зависимости от характера поставленных вопросов и особенностей представленных материалов. Комплексное использование методов позволяет выявить скрытые закономерности и документально подтвердить факты нарушений. 🔍
Особое значение имеет принцип полноты исследования, требующий изучения всех имеющихся документов и обстоятельств дела. 📋 Эксперт не вправе игнорировать материалы, которые могут повлиять на выводы, даже если они кажутся несущественными. Соблюдение данного принципа гарантирует объективность и достоверность заключения. ✅
📊 Экономико-правовая природа кредитных правоотношений
Кредитные правоотношения представляют собой сложную экономико-правовую конструкцию, в которой переплетаются частноправовые и публично-правовые начала. 🏛️ С экономической точки зрения кредит — это движение ссудного капитала на условиях возвратности, срочности и платности. 💰 С правовой точки зрения кредитный договор — это соглашение, порождающее взаимные права и обязанности сторон. ⚖️
Финансово-кредитная экспертиза призвана обеспечить баланс интересов кредитора и заемщика, не допуская как необоснованного ущемления прав потребителя, так и злоупотребления правом со стороны недобросовестных заемщиков. 🎯 Эксперт выступает своего рода арбитром экономической справедливости, чьи выводы помогают суду принять законное и обоснованное решение. 👨⚖️
🛡️ Защита прав потребителей финансовых услуг
Законодательство Российской Федерации о защите прав потребителей финансовых услуг включает целый комплекс нормативных актов, направленных на обеспечение справедливых условий кредитования. 📜 Ключевое место среди них занимает Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», устанавливающий требования к раскрытию информации, ограничения по процентным ставкам и правила досрочного погашения. 📘
Финансово-кредитная экспертиза является действенным инструментом защиты прав потребителей, позволяя документально подтвердить факты нарушений и добиться их устранения. 🛡️ Специалисты Союза «Федерация судебных экспертов» регулярно выявляют случаи навязывания дополнительных услуг, сокрытия реальной стоимости кредита и неправомерного начисления штрафов. 🚫
📈 Судебная практика по финансово-кредитным спорам
Судебная практика по финансово-кредитным спорам отличается разнообразием и динамичностью. 🏛️ Суды все чаще опираются на заключения квалифицированных экспертов при разрешении дел о взыскании задолженности, оспаривании условий кредитных договоров и защите прав потребителей. 📚
Верховный Суд Российской Федерации неоднократно подчеркивал необходимость тщательной проверки обоснованности требований кредиторов и недопустимость взыскания необоснованных сумм. ⚖️ Экспертные заключения, подготовленные специалистами Союза «Федерация судебных экспертов», соответствуют самым высоким требованиям и успешно используются в судебной практике. 🎯
🔮 Перспективы развития финансово-кредитной экспертизы
Развитие финансовых технологий, цифровизация банковского обслуживания и появление новых кредитных продуктов ставят перед экспертами новые задачи. 🚀 В ближайшие годы ожидается рост числа споров, связанных с онлайн-кредитованием, использованием алгоритмических систем оценки заемщиков и применением искусственного интеллекта в кредитных процессах. 🤖
Финансово-кредитная экспертиза будет вынуждена адаптироваться к этим изменениям, осваивая новые методы анализа цифровых данных и оценки алгоритмических решений. 📊 Специалисты Союза «Федерация судебных экспертов» следят за тенденциями рынка и постоянно совершенствуют свою квалификацию, чтобы соответствовать требованиям времени. 🎓
🧩 Типичные ошибки при проведении финансово-кредитной экспертизы
Даже опытные эксперты могут допускать ошибки, которые снижают доказательственную ценность заключения. ⚠️ К наиболее типичным ошибкам относятся: неправильное применение формул расчета процентов, игнорирование отдельных условий договора, некорректная интерпретация нормативных актов и недостаточная мотивировка выводов. 📉
Союз «Федерация судебных экспертов» уделяет особое внимание контролю качества экспертных заключений. 🔍 Каждое заключение проходит внутреннюю проверку, что позволяет минимизировать риск ошибок и обеспечить высокий уровень достоверности результатов. ✅
📋 Требования к экспертному заключению
Экспертное заключение должно соответствовать строгим требованиям, установленным процессуальным законодательством и методическими рекомендациями. 📜 Оно должно содержать вводную, исследовательскую и заключительную части, быть логичным, последовательным и понятным. 🧾
Вводная часть включает сведения об эксперте, основании проведения экспертизы и поставленных вопросах. 📝 Исследовательская часть содержит описание методов, расчетов и анализа. Заключительная часть формулирует выводы в виде однозначных ответов на поставленные вопросы. 🎯
Заключение должно быть оформлено в письменной форме, подписано экспертом и заверено надлежащим образом. 📑 Соблюдение требований к оформлению гарантирует допустимость заключения как доказательства в суде. ⚖️
💡 Практические рекомендации заемщикам
Заемщикам, столкнувшимся с проблемами по кредиту, целесообразно придерживаться нескольких практических рекомендаций. 🧭 Прежде всего, следует сохранять все документы, связанные с кредитом: договор, графики, квитанции, переписку с банком. 📁 Это позволит обеспечить доказательственную базу при возникновении спора.
При появлении признаков нарушения прав необходимо незамедлительно обратиться к квалифицированным экспертам. ⏰ Своевременная экспертиза позволяет предотвратить дальнейшее наращивание задолженности и защитить законные интересы заемщика. 🛡️
Также важно не игнорировать судебные уведомления и активно участвовать в процессе, заявляя ходатайства о назначении экспертизы и представляя доказательства. 📢 Пассивная позиция заемщика нередко приводит к вынесению решения не в его пользу. ⚠️
🌐 Международный опыт финансово-кредитной экспертизы
Международная практика финансово-кредитной экспертизы демонстрирует разнообразие подходов к оценке кредитных споров. 🌍 В развитых правопорядках широко применяются стандарты финансового анализа, разработанные профессиональными сообществами, а также методики оценки справедливой стоимости кредита. 📊
Российская школа финансово-кредитной экспертизы опирается как на национальные традиции, так и на лучшие международные практики. 🎓 Специалисты Союза «Федерация судебных экспертов» используют современные методы анализа, адаптированные к российскому законодательству и правоприменительной практике. 🇷🇺
🏆 Заключительные положения
Финансово-кредитная экспертиза является важнейшим инструментом защиты прав участников кредитных правоотношений и обеспечения справедливости в финансовой сфере. ⚖️ Специалисты Союза «Федерация судебных экспертов» обладают необходимой квалификацией, опытом и независимостью для проведения исследований любой сложности. 🎯
Своевременное обращение к профессиональным экспертам позволяет не только защитить нарушенные права, но и предотвратить необоснованные финансовые потери. 💰 Качественное экспертное заключение становится надежной опорой в судебном процессе и действенным аргументом в досудебном урегулировании спора. 🤝
Союз «Федерация судебных экспертов» приглашает к сотрудничеству всех, кто нуждается в квалифицированной финансово-кредитной экспертизе. 📞 Обращайтесь по телефонам 8(495) 666-5-666 и 8-(800) 555-04-53, а также по электронной почте info@fse.ms. Наши специалисты готовы ответить на ваши вопросы и оказать профессиональную помощь. 📧