Введение в проблематику экспертизы хищений 📊
Финансово-экономическая и бухгалтерская экспертиза по делам о хищениях представляет собой комплексное, многоаспектное исследование финансовой, налоговой и бухгалтерской документации хозяйствующего субъекта, направленное на установление фактов недостачи, растраты, присвоения или вывода активов. Данный вид экспертной деятельности находится на стыке нескольких научных дисциплин: судебной бухгалтерии, финансового анализа, экономической теории, криминалистики и процессуального права. Специалисты Союза «Федерация судебных экспертов» проводят детальный, научно обоснованный анализ движения денежных средств и товарно-материальных ценностей, выявляют скрытые схемы мошенничества и определяют точный размер причиненного ущерба. Результатом работы является юридически значимое заключение, которое служит полноценным доказательством в уголовном, арбитражном или гражданском суде. 💼
Актуальность рассматриваемой темы обусловлена устойчивым ростом экономической преступности, усложнением схем хищений и необходимостью применения специальных знаний для эффективного расследования и судебного разбирательства. В условиях цифровизации экономики и повсеместного внедрения автоматизированных систем бухгалтерского учета экспертам приходится осваивать новые методики исследования, включая анализ больших данных, восстановление удаленной информации и работу с электронными доказательствами. 🔐
Понятие и сущность экспертизы хищений 🧮
Экспертиза хищений (экономическая, бухгалтерская) — это строго регламентированное процессуальное или внепроцессуальное действие, направленное на исследование следов экономических правонарушений. В рамках YMYL-тематики (юридические и финансовые вопросы, напрямую влияющие на благополучие людей и компаний), данное исследование требует абсолютной точности, методологической выверенности и строгого соблюдения процессуальных норм. Эксперт анализирует первичную документацию, регистры учета, выписки по счетам и базы данных (например, «1С»), сопоставляя фактическое наличие активов с заявленным на бумаге. 📋
С научной точки зрения, экспертиза хищений базируется на диалектическом методе познания, предполагающем всесторонний анализ явлений в их взаимосвязи и развитии. Применяются общенаучные методы (анализ, синтез, индукция, дедукция, моделирование) и специальные методы экономического анализа (горизонтальный, вертикальный, трендовый, коэффициентный, факторный). Особое значение имеет документальная проверка, позволяющая установить взаимосвязь между хозяйственными операциями и их отражением в учете. 🔎
Предметом экспертизы хищений являются фактические данные о финансово-хозяйственных операциях, отраженные в учетных документах, а также закономерности их формирования и отражения. Объектами исследования выступают первичные документы, регистры синтетического и аналитического учета, бухгалтерская и налоговая отчетность, договоры, банковские выписки, электронные базы данных, черновые записи и иные носители информации. 📁
Когда требуется экспертиза хищений ⚖️
Исследование инициируется при подозрении на экономические преступления или при корпоративных конфликтах. Наиболее частые ситуации, требующие привлечения экспертов:
Выявление признаков мошенничества (ст. 159 УК РФ), присвоения или растраты (ст. 160 УК РФ). 🚨
Необоснованное списание товарно-материальных ценностей (ТМЦ). 📦
Вывод активов через фирмы-однодневки или аффилированные лица. 🏢
Искажение данных бухгалтерской отчетности для сокрытия недостач. 📉
Подозрения в недобросовестности топ-менеджмента или материально ответственных лиц. 👔
Корпоративные споры между участниками общества, связанные с распределением прибыли или отчуждением имущества. 🤝
Банкротные процедуры, в рамках которых оспариваются сделки должника. ⚠️
Налоговые проверки, переросшие в уголовное преследование по экономическим составам. 💰
Цели и задачи экспертизы хищений 🎯
Главная цель — документально подтвердить или опровергнуть факт изъятия активов и установить точный размер материального ущерба. Данная цель конкретизируется в системе взаимосвязанных задач, решение которых обеспечивает всесторонность и полноту исследования.
Ключевые задачи экспертизы хищений:
Определение механизма искажения учетных данных. 🔄
Установление периода, в который образовалась недостача. 📅
Выявление несоответствий между черновыми записями, официальной отчетностью и фактическим наличием имущества. 🧾
Оценка полноты и правильности проведения инвентаризаций. ✅
Расчет точной суммы ущерба, причиненного собственнику или государству. 💵
Установление круга лиц, имевших доступ к активам и документам. 👥
Определение соответствия хозяйственных операций требованиям законодательства и учетной политики. 📜
Выявление признаков фиктивного документооборота и подложных записей. 🕵️
На каком этапе требуется экспертиза хищений 🗓️
Привлечение экспертов Союза «Федерация судебных экспертов» возможно на любой стадии развития конфликта или расследования:
Внутренний аудит: до обращения в правоохранительные органы, чтобы собственник бизнеса понял масштаб проблемы и оценил перспективы судебного разбирательства. 🔍
Доследственная проверка: для формирования доказательной базы и обоснования заявления в полицию (ст. 144 УПК РФ). 📝
Предварительное расследование: по постановлению следователя или дознавателя для квалификации тяжести преступления. 👮
Судебное разбирательство: по определению судьи в рамках уголовного (УПК РФ), арбитражного (АПК РФ) или гражданского (ГПК РФ) процессов. 🏛️
Апелляционное, кассационное или надзорное производство: при оспаривании ранее вынесенных судебных актов. 📤
Исполнительное производство: при необходимости установления действительного размера ущерба для целей взыскания. 💼
Правила и порядок экспертизы хищений 📏
Процедура строго подчинена нормам процессуального права и Федеральному закону от 31 мая 2001 г. № 73-ФЗ «О государственной судебно-экспертной деятельности в РФ» (в действующей редакции на 2026 год). Соблюдение установленного порядка гарантирует допустимость полученного заключения как доказательства.
Порядок включает следующие этапы:
Изучение постановления (определения) или договора на проведение исследования. 📄
Анализ предоставленных материалов (договоры, накладные, выписки, серверные логи). 🗂️
Выбор научно обоснованной и утвержденной Минюстом РФ методики расчетов. 📚
Проведение вычислений и сопоставлений (исследовательская часть). 🧮
Формирование выводов и составление итогового Заключения эксперта. ✍️
Разъяснение и дополнение заключения при поступлении дополнительных вопросов. 💬
Участие эксперта в допросах и судебных заседаниях для защиты своих выводов. 🛡️
Кто имеет право выполнять экспертизу хищений 🎓
Согласно ст. 41 ФЗ № 73, судебная экспертиза может проводиться вне государственных судебно-экспертных учреждений лицами, обладающими специальными знаниями. Это положение открывает доступ к профессиональной экспертной деятельности для квалифицированных специалистов, не состоящих в штате государственных учреждений.
Для соответствия высоким стандартам E-E-A-T, эксперт по экономическим преступлениям обязан иметь:
Высшее профильное образование (экономическое/финансовое). 🎓
Дополнительную квалификацию по специальности «Исследование записей бухгалтерского учета» или «Финансово-экономическое исследование». 📜
Подтвержденный стаж работы по специальности (в идеале — не менее 5-10 лет). ⏳
Навыки работы с автоматизированными системами бухгалтерского учета и специализированным программным обеспечением. 💻
Знание процессуального законодательства и основ криминалистики. ⚖️
Постоянное повышение квалификации и отслеживание изменений в нормативной базе. 📈
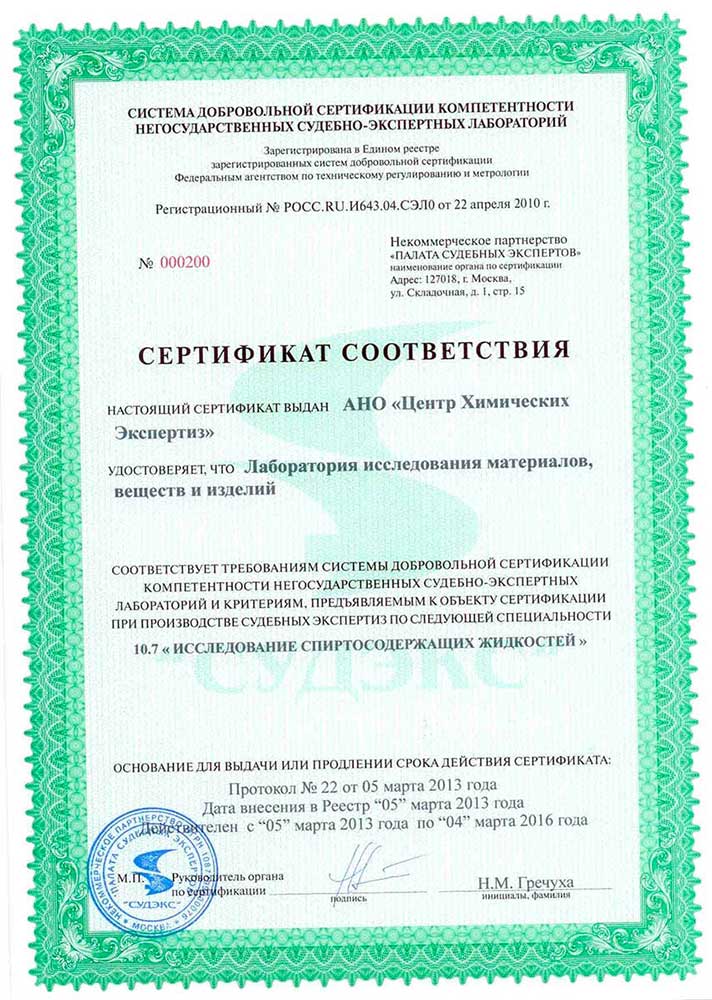
В Союзе «Федерация судебных экспертов» работают профильные специалисты, чья квалификация подтверждена дипломами, сертификатами соответствия судебных экспертов и регулярным повышением квалификации. Каждый эксперт проходит внутреннюю аттестацию и несет персональную ответственность за качество своих заключений. 🏅
Экспертиза заключения (рецензирование) 🔬
Если вы сомневаетесь в выводах экспертизы, проведенной государственным экспертом следователя или специалистами оппонента, назначается рецензирование. Специалисты Союза «Федерация судебных экспертов» проверяют чужое заключение на предмет методологических ошибок, нарушения ФЗ № 73, логических противоречий или использования неактуальных нормативных актов. Обоснованная рецензия является веским основанием для назначения судом повторной экспертизы. 📝
Рецензирование включает проверку следующих аспектов:
Соблюдение процессуальных требований при назначении и производстве экспертизы. ⚖️
Компетентность эксперта и наличие у него необходимой квалификации. 🎓
Полнота и всесторонность исследования представленных материалов. 🔍
Правильность применения методик и соответствие их современному уровню науки. 📚
Обоснованность выводов и их логическая связь с исследовательской частью. 🧠
Отсутствие противоречий между исследовательской частью и выводами. ⚠️
Досудебная экспертиза хищений 📝
Проводится на основании гражданско-правового договора между заказчиком (компанией, адвокатом, частным лицом) и Союзом «Федерация судебных экспертов». Результатом является «Заключение специалиста». Документ используется для мирного урегулирования спора с материально ответственным лицом, обоснования претензии или формирования мощной позиции перед подачей иска в суд (ст. 84 НК РФ, ст. 55 ГПК РФ). 🤝
Досудебная экспертиза имеет ряд преимуществ:
Возможность оперативного получения выводов о наличии и размере ущерба. ⏱️
Конфиденциальность исследования до момента обращения в суд. 🔒
Возможность выбора эксперта и согласования методики исследования. 🎯
Использование результатов для принятия управленческих решений. 📊
Формирование доказательственной базы для последующего судебного разбирательства. 🏗️
Судебная экспертиза хищений ⚖️
Назначается исключительно постановлением следователя или определением суда. В этом случае эксперт официально предупреждается об уголовной ответственности за дачу заведомо ложного заключения по ст. 307 УК РФ, о чем дает соответствующую подписку. Документ приобретает статус «Заключения эксперта» и является одним из основных доказательств в деле (ст. 204 УПК РФ, ст. 86 АПК РФ). 🏛️
Судебная экспертиза характеризуется следующими признаками:
Процессуальная форма назначения и производства. 📜
Обязательное предупреждение эксперта об уголовной ответственности. ⚠️
Самостоятельность эксперта в выборе методов и методик исследования. 🔬
Обязательность заключения для органов, назначивших экспертизу, в части фактических данных. 📌
Возможность назначения дополнительной или повторной экспертизы. 🔄
Ходатайство о назначении экспертизы хищений 📋
Чтобы суд поручил проведение исследования конкретному учреждению, сторона защиты или обвинения обязана подать ходатайство. В нем необходимо:
Обосновать необходимость применения специальных знаний. 🧠
Сформулировать точные вопросы эксперту. ❓
Указать наименование организации (Союз «Федерация судебных экспертов»), приложив гарантийное письмо, копии дипломов экспертов и расчет сроков/стоимости работ. 📄
Обосновать невозможность проведения экспертизы в государственном учреждении или необходимость привлечения конкретных специалистов. 🚫
Привести сведения о квалификации экспертов и их опыте проведения подобных исследований. 🏅
Виды экспертиз хищений в суде 📚
В зависимости от процессуальной ситуации назначаются:
Первичная: проводится по делу впервые. 🆕
Дополнительная: если выводы первичной неясны или появились новые вопросы/материалы (ст. 207 УПК РФ). ➕
Повторная: если суд сомневается в обоснованности первичного заключения (назначается другому эксперту). 🔁
Комиссионная: выполняется двумя или более экспертами одной специальности при высокой сложности дела. 👥
Комплексная: привлекаются специалисты разных областей (например, бухгалтер и IT-специалист, если хищение связано со взломом банковского ПО и модификацией баз данных). 🔗
Как выбрать независимого эксперта по хищениям 🧭
При выборе специалиста по экономическим хищениям учитывайте следующие маркеры:
Образование и статус: наличие профильного диплома и включение в реестры добровольной сертификации негосударственных судебных экспертов. 🎓
Узкая специализация: бухгалтер и судебный эксперт-экономист — это разные профессии. Нужен именно эксперт, знающий уголовно-процессуальные нормы. 📚
Опыт работы в судах: практика защиты своих заключений в ходе перекрестного допроса. ⚖️
Независимость: отсутствие аффилированности с участниками процесса. 🕊️
Техническая оснащенность: наличие специализированного программного обеспечения и доступа к актуальным базам данных. 💻
Отзывы и репутация: изучение портфолио и результатов ранее проведенных исследований. ⭐
Специалисты Союза «Федерация судебных экспертов» полностью соответствуют этим требованиям, обеспечивая объективность и процессуальную чистоту каждого документа. 🏆
Методологические основы экспертизы хищений 📐
Методологическую основу экспертизы хищений составляет система общенаучных и специальных методов познания. К общенаучным методам относятся:
Анализ — расчленение целого на составные части для изучения каждой из них. 🔍
Синтез — соединение отдельных частей в единое целое для выявления закономерностей. 🧩
Индукция — движение мысли от частного к общему. ⬆️
Дедукция — движение мысли от общего к частному. ⬇️
Аналогия — установление сходства между объектами. 🔄
Моделирование — создание модели исследуемого процесса. 🏗️
Абстрагирование — отвлечение от несущественных свойств и выделение главного. 🎯
Специальные методы экономического анализа включают:
Горизонтальный анализ — сравнение показателей во времени. 📈
Вертикальный анализ — определение структуры показателей. 📊
Трендовый анализ — выявление тенденций изменения показателей. 📉
Коэффициентный анализ — расчет относительных показателей. ➗
Факторный анализ — выявление влияния факторов на результативный показатель. 🧮
Документальная проверка — установление соответствия операций их документальному отражению. 📄
Информационное обеспечение экспертизы хищений 💾
Информационную базу экспертизы хищений составляют различные источники, которые можно классифицировать по нескольким основаниям.
По юридическому статусу:
Учредительные документы (устав, договор о создании, протоколы собраний). 📜
Договоры (поставки, подряда, оказания услуг, займа, кредита). 📝
Первичные учетные документы (накладные, акты, счета-фактуры, кассовые ордера). 🧾
Регистры бухгалтерского учета (журналы-ордера, ведомости, главная книга). 📚
Бухгалтерская отчетность (баланс, отчет о финансовых результатах, пояснения). 📊
Налоговая отчетность (декларации, расчеты авансовых платежей). 💰
Банковские выписки и платежные документы. 🏦
Электронные базы данных (1С, SAP, Oracle). 💻
По источнику получения:
Документы, представленные заказчиком экспертизы. 📥
Документы, изъятые правоохранительными органами. 👮
Документы, полученные в результате встречных проверок. 🔄
Документы, восстановленные с электронных носителей. 💾
По степени достоверности:
Подлинные документы. ✅
Копии документов. 📄
Документы с признаками подделки. ⚠️
Черновые записи и неофициальные источники. 📝
Типичные схемы хищений и методы их выявления 🕵️
Экспертная практика позволяет выделить наиболее распространенные схемы хищений, каждая из которых имеет специфические признаки и методы выявления.
Хищение денежных средств через фиктивные платежи:
Признаки: отсутствие реальных контрагентов, несоответствие назначения платежа фактическим обстоятельствам, транзитный характер операций. 🚩
Методы выявления: встречные проверки контрагентов, анализ банковских выписок, сопоставление с договорами. 🔍
Хищение товарно-материальных ценностей через фиктивное списание:
Признаки: списание на производственные нужды без фактического использования, завышение норм расхода, фиктивные акты на списание. 📦
Методы выявления: анализ норм расхода, сопоставление с фактическим выпуском продукции, проверка актов на списание. 🔬
Хищение через завышение закупочных цен:
Признаки: систематическое завышение цен по сравнению с рыночными, аффилированность поставщиков, отсутствие конкурентных процедур. 💸
Методы выявления: сравнительный анализ цен, проверка аффилированности, анализ процедур закупок. 📊
Хищение через манипуляции с заработной платой:
Признаки: наличие «мертвых душ», завышение окладов, необоснованные премии, фиктивные совместительства. 👥
Методы выявления: анализ штатного расписания, сопоставление с табелями учета рабочего времени, проверка кадровых документов. 📋
Хищение через манипуляции с налогами:
Признаки: завышение налоговых вычетов, фиктивные расходы, использование фирм-однодневок. 🧾
Методы выявления: анализ налоговых деклараций, проверка контрагентов, сопоставление с данными бухгалтерского учета. 💼
Особенности экспертизы хищений в условиях цифровизации 💻
Современная экономика характеризуется широким внедрением цифровых технологий, что накладывает отпечаток на методику экспертного исследования. Появляются новые объекты исследования, новые способы совершения хищений и новые методы их выявления.
Электронные доказательства:
Электронные документы, подписанные электронной подписью. 📧
Базы данных бухгалтерских программ. 💾
Логи серверов и системных журналов. 📋
Данные из облачных хранилищ. ☁️
Информация из систем электронного документооборота. 📤
Специфические способы хищений в цифровой среде:
Модификация данных в бухгалтерских программах. 🔧
Удаление или подмена электронных документов. 🗑️
Использование криптовалют для вывода активов. ₿
Манипуляции с электронными торговыми площадками. 🛒
Хищения с использованием систем дистанционного банковского обслуживания. 🏦
Методы выявления цифровых хищений:
Компьютерно-техническая экспертиза. 🔬
Восстановление удаленных данных. ♻️
Анализ метаданных файлов. 📅
Проверка хеш-сумм и электронных подписей. 🔐
Анализ сетевого трафика и логов. 🌐
Взаимодействие эксперта с участниками процесса 🤝
Эффективность экспертизы во многом зависит от грамотного взаимодействия эксперта с органами, назначившими экспертизу, и другими участниками процесса.
Взаимодействие со следователем:
Уточнение вопросов, поставленных на разрешение эксперта. ❓
Согласование сроков и условий проведения исследования. ⏰
Получение дополнительных материалов при необходимости. 📥
Разъяснение выводов заключения. 💬
Участие в следственных действиях. 👮
Взаимодействие с судом:
Ответы на вопросы суда в судебном заседании. 🏛️
Разъяснение методики исследования. 📚
Обоснование выводов заключения. 🧠
Участие в перекрестном допросе. ⚔️
Представление дополнительных пояснений. 📝
Взаимодействие с адвокатами и представителями сторон:
Разъяснение содержания заключения. 📄
Ответы на замечания и возражения. 🗣️
Участие в состязательных процедурах. ⚖️
Подготовка рецензий на заключения оппонентов. 🔍
Требования к заключению эксперта 📋
Заключение эксперта должно соответствовать требованиям, предъявляемым процессуальным законодательством и методическими рекомендациями.
Структура заключения:
Вводная часть (сведения об эксперте, основания проведения экспертизы, вопросы). 📝
Исследовательская часть (описание объектов, методика, расчеты). 🔬
Выводы (ответы на поставленные вопросы). 🎯
Приложения (иллюстрации, таблицы, расчеты). 📊
Содержательные требования:
Обоснованность — выводы должны опираться на проведенное исследование. 🧱
Полнота — все поставленные вопросы должны быть разрешены. ✅
Ясность — изложение должно быть понятным для неспециалистов. 💡
Непротиворечивость — отсутствие внутренних противоречий. ⚖️
Достоверность — соответствие выводов фактическим обстоятельствам. ✔️
Оценка заключения эксперта 🧐
Оценка заключения эксперта — это процессуальное действие, осуществляемое судом, следователем или иным участником процесса для определения его доказательственного значения.
Критерии оценки:
Допустимость — соблюдение процессуальных требований при назначении и производстве. ⚖️
Достоверность — правильность и обоснованность выводов. ✔️
Полнота — разрешение всех поставленных вопросов. ✅
Научная обоснованность — использование апробированных методик. 📚
Логическая непротиворечивость — отсутствие противоречий. 🧠
Типичные основания для сомнений:
Выход эксперта за пределы своей компетенции. 🚫
Использование неутвержденных методик. 📉
Отсутствие ссылок на нормативные акты. 📜
Противоречия между исследовательской частью и выводами. ⚠️
Неполнота исследования материалов дела. 🔍
Кейсы из практики Союза «Федерация судебных экспертов» 🏆
Практика Союза «Федерация судебных экспертов» включает множество успешно проведенных экспертиз по делам о хищениях. Приведем наиболее показательные примеры.
Кейс 1: Выявление схемы хищения через фиктивных поставщиков
В ходе экспертизы торговой компании было установлено, что значительная часть закупок осуществлялась через контрагентов, не имеющих реальной хозяйственной деятельности. Анализ банковских выписок показал транзитный характер движения денежных средств, а встречные проверки подтвердили отсутствие поставок. Экспертами был сделан вывод о хищении денежных средств в особо крупном размере. Суд принял заключение как основное доказательство обвинения. 💰
Кейс 2: Установление факта хищения через манипуляции с инвентаризацией
При расследовании недостачи на складе производственного предприятия эксперты провели детальный анализ документов инвентаризации. Было установлено, что результаты инвентаризации систематически искажались путем внесения недостоверных данных в инвентаризационные описи и сличительные ведомости. Сопоставление с первичными документами позволило установить реальный размер недостачи и период ее образования. 📦
Кейс 3: Комплексная экспертиза при хищении с использованием компьютерных технологий
В ходе расследования хищения в банковской сфере была назначена комплексная экономическая и компьютерно-техническая экспертиза. IT-специалисты восстановили удаленные транзакции и логи системы, а экономисты проанализировали движение денежных средств. Совместными усилиями была установлена схема хищения с использованием уязвимостей в банковском программном обеспечении. 🔐
Кейс 4: Экспертиза по делу о хищении бюджетных средств
При расследовании нецелевого использования бюджетных средств эксперты проанализировали государственные контракты, акты выполненных работ и платежные документы. Было установлено завышение стоимости работ, фиктивность отдельных позиций и отсутствие фактического выполнения ряда работ. Заключение экспертов послужило основанием для возврата бюджетных средств и привлечения виновных к ответственности. 🏛️
Кейс 5: Рецензирование заключения государственного эксперта
Адвокат обвиняемого обратился в Союз «Федерация судебных экспертов» с запросом на рецензирование заключения государственного эксперта. В ходе рецензирования были выявлены методологические ошибки, использование устаревших методик и противоречия между исследовательской частью и выводами. Обоснованная рецензия стала основанием для назначения повторной экспертизы, которая опровергла выводы первичного заключения. ⚖️
Вопросы и ответы ❓
Можно ли провести экспертизу хищений по копиям документов?
Да, если подлинники изъяты следствием или уничтожены. Однако копии должны быть читаемыми, а эксперт в заключении обязательно укажет, что исследование проводилось по предоставленным копиям (согласно методическим рекомендациям Минюста). 📄
Сколько времени занимает исследование?
Сроки зависят от объема документации и количества поставленных вопросов. В среднем — от 10 до 30 рабочих дней. При больших объемах документации сроки могут быть увеличены по согласованию с заказчиком. ⏰
Что делать, если бухгалтерская база «1С» была намеренно удалена?
В таких случаях инициируется комплексная компьютерно-техническая и экономическая экспертиза. IT-эксперты восстанавливают логи и удаленные файлы на сервере, после чего экономисты анализируют восстановленные данные. 💾
Может ли эксперт определить виновное лицо?
Нет. Эксперт устанавливает только факты (размер недостачи, кто имел доступ, какие подписи стоят на расходных ордерах). Степень вины и умысел определяет суд. ⚖️
Выезжают ли ваши эксперты в суд для дачи пояснений?
Да, специалисты Союза «Федерация судебных экспертов» выезжают на судебные заседания для защиты своего заключения и ответов на вопросы судьи и адвокатов. 🏛️
Цена зависит от совокупности вопросов, выносимых на исследование, и технических условий выполнения работы эксперта. Также важный фактор — это место осмотра и количество исследуемых изделий. 💵
Заключительные положения 📌
Экспертиза хищений является сложным, многоаспектным исследованием, требующим от эксперта глубоких знаний в области бухгалтерского учета, экономического анализа, финансового права и криминалистики. Качественно проведенная экспертиза способна не только установить факт хищения и размер ущерба, но и выявить механизм преступления, определить круг причастных лиц и создать основу для привлечения виновных к ответственности. 🤝
Союз «Федерация судебных экспертов» обладает необходимым опытом, квалификацией и техническими возможностями для проведения экспертиз любой сложности. Специалисты организации готовы оказать квалифицированную помощь как на досудебной стадии, так и в рамках судебного разбирательства, обеспечивая объективность, всесторонность и полноту исследования. 🏆
Для получения консультации и оформления заявки на проведение экспертизы вы можете обратиться по следующим контактам:
Телефоны: 8(495) 666-5-666, 8-(800) 555-04-53 📞
Электронная почта: info@fse.ms 📧
Мы готовы ответить на ваши вопросы и предложить оптимальное решение для каждой конкретной ситуации. 💼